歐盟E-Bike零件分批進口恐按整車課稅
文:陳柏如
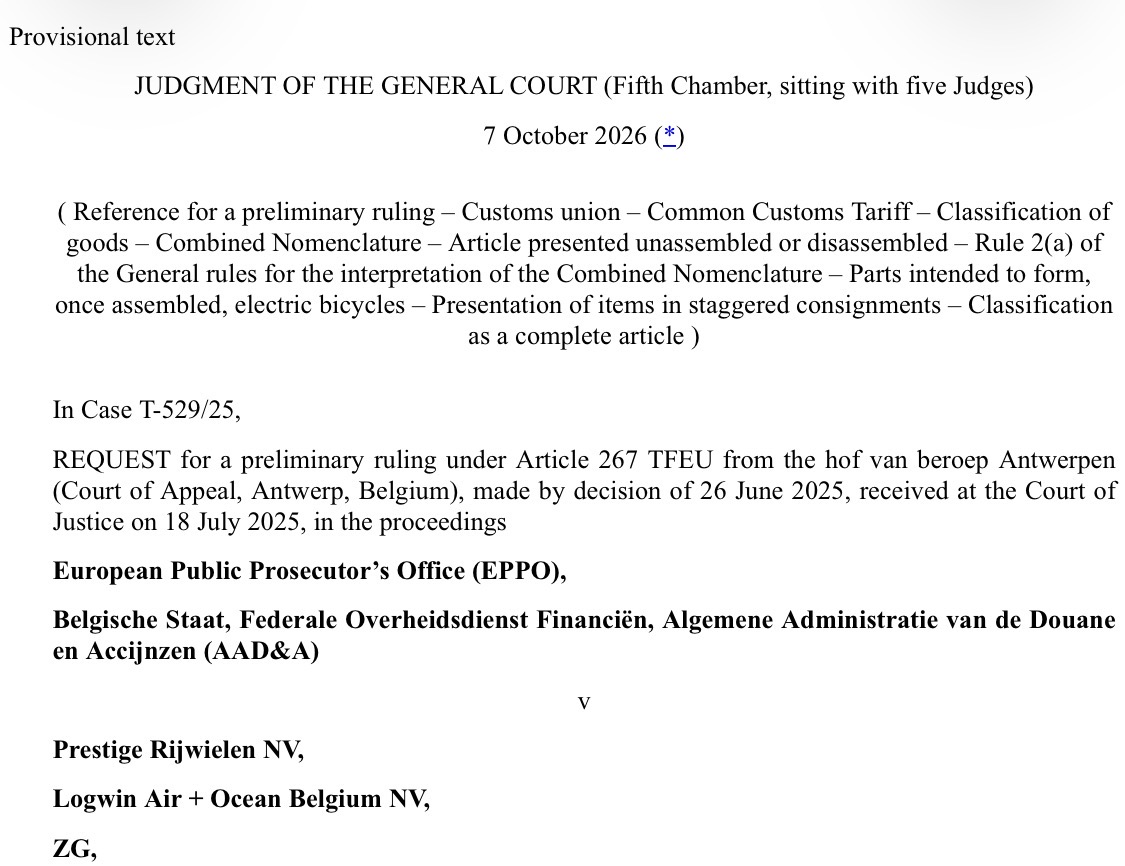
歐盟電動輔助自行車(E-Bike)進口稅則認定出現重要判例。歐盟普通法院(General Court)10月7日針對案件T-529/25作出判決,認定即使電輔車零組件分批進口、相隔數月報關,只要客觀證據顯示這些零件構成完整車輛,仍可能依整車進行海關稅則歸類。歐洲輕型電動車協會LEVA-EU於10月20日提出警告,認為此判決恐增加歐洲E-Bike組裝業者的關稅風險與經營不確定性。
比利時進口商遭追徵逾290萬歐元
本案涉及比利時自行車業者Prestige Rijwielen,於2019至2021年間透過27批貨物進口E-Bike零件。儘管貨物由不同供應商開立發票、分別裝運及申報,海關仍根據相關文件與貨物流向,認定這些零件實際上可組成完整電輔車,並追徵超過290萬歐元稅款。
案件經比利時安特衛普上訴法院提出法律解釋問題後,歐盟普通法院依歐盟合併稅則(Combined Nomenclature)一般解釋規則2(a),認為分批進口並不必然排除按完整產品歸類的可能性,關鍵在於是否存在足以證明零件構成整體的客觀因素。
中國原產E-Bike面臨較高關稅風險
目前歐盟對中國原產電動輔助自行車課徵反傾銷稅及反補貼稅,依製造商及適用稅率不同,最高分別可達70.1%及17.2%。
若原本以零件名義進口的貨物被認定為完整E-Bike,便可能適用整車相關稅率,增加進口商與組裝廠的成本。不過,這並不代表所有中國製零件均須繳納上述稅率,也不表示不同批次進口必然被視為規避關稅。實際認定仍取決於貨物組成、原產地、進口文件及個案事實。
歐洲組裝業憂心法規不確定性
LEVA-EU指出,歐洲E-Bike製造商高度仰賴進口馬達、電池、車架及其他零組件。新判決並未明確界定哪些零件屬於構成整車的必要組件,也未訂出分批進口的時間界線,可能使企業難以預先評估關稅風險。
協會認為,若歐盟希望防止業者透過拆散整車規避貿易救濟措施,應採取具明確認定標準的反規避調查程序,並保障真正從事歐洲在地組裝的業者。
兩岸供應鏈須重新檢視出口安排
此案對台灣及中國大陸自行車業者具有重要參考價值。尤其向歐洲品牌、進口商及組裝廠供應E-Bike零組件的企業,應留意整車套件、CKD/SKD拆散件、分批出貨與跨供應商採購等交易模式。
未來業者除了確認產品原產地及適用稅則,也應保留完整的採購合約、發票、出貨明細、產品規格及組裝用途等文件,避免因貨物實際交易內容與報關分類不一致而產生爭議。
值得強調的是,這項判決並非歐盟宣布對所有E-Bike零件加徵新關稅,而是對既有海關稅則歸類規則作出司法解釋。 對兩岸自行車供應鏈而言,如何兼顧歐洲在地組裝需求與進口合規,將是未來持續追蹤的重要議題。